8,92 milhões têm dívidas negativadas em bancos e fintechs
Número de consumidores com dívidas negativadas simultaneamente em instituições tradicionais e fintechs saltou de 1,96 milhão em 2019 para 8,92 milhões em julho de 2026, indicando maior exposição ao crédito em diferentes canais.
Divulgação
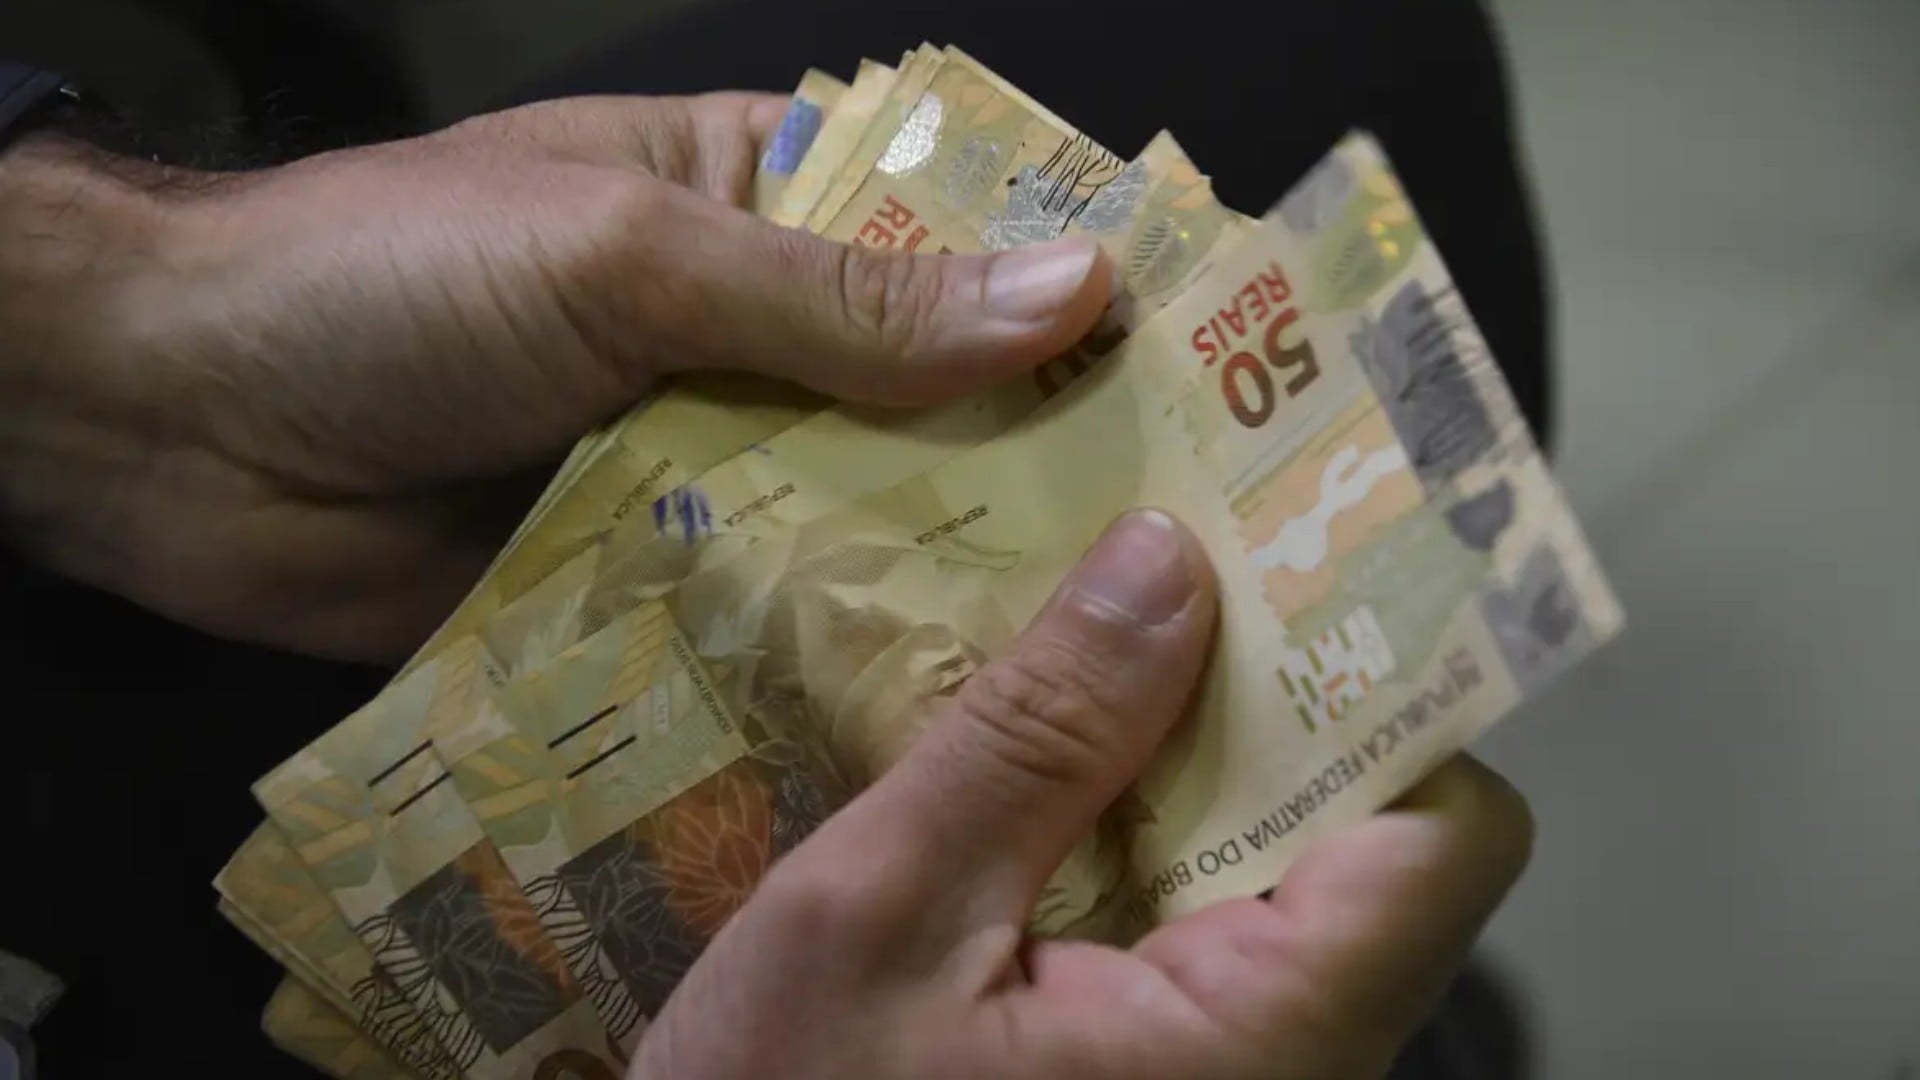
O número de brasileiros com dívidas negativadas ao mesmo tempo em instituições financeiras tradicionais e fintechs chegou a 8,92 milhões em julho de 2026. Em dezembro de 2019, esse grupo reunia 1,96 milhão de consumidores. O avanço mostra uma mudança relevante no perfil do endividamento no País, com mais pessoas acumulando compromissos em diferentes tipos de credores.
Esses consumidores representavam 6,4% dos inadimplentes no sistema financeiro em 2019. Em julho de 2026, a participação subiu para 16,5%. A alta evidencia que as dívidas deixaram de se concentrar apenas em bancos tradicionais e passaram a ocupar espaço crescente nas carteiras das empresas de tecnologia financeira.
Endividamento cresce em diferentes canais
Os dados do Indicador de Inadimplência da Serasa Experian apontam que cada inadimplente possuía, em média, 4,15 dívidas negativadas em julho de 2026. Entre quem tinha pendências apenas em instituições financeiras tradicionais, a média foi de 2,31 débitos por pessoa, ante 1,90 em dezembro de 2019. No grupo exposto simultaneamente a bancos e fintechs, a média chegou a 4,18 dívidas por consumidor.
O valor médio das pendências também é maior quando há exposição aos dois tipos de instituição. Entre os consumidores com dívidas negativadas em bancos e fintechs, o montante médio alcançou R$ 7.963. Esse resultado ficou acima dos R$ 5.753 registrados entre os inadimplentes exclusivamente em instituições tradicionais e dos R$ 1.026 entre quem devia somente para fintechs.
Recuperação de crédito perde força
Outro ponto de atenção está na capacidade de recuperação dos valores emprestados. A taxa média anual de recuperação de crédito nas instituições financeiras tradicionais caiu de 70% em 2024 para 66% em 2025. Nas fintechs, o recuo foi mais intenso: passou de 39% para 30% no mesmo período.
O conjunto de indicadores revela um cenário desafiador para consumidores e credores. Para as famílias, a presença de dívidas em múltiplas instituições pode dificultar a renegociação e comprometer a renda mensal por mais tempo. Para o mercado financeiro, a queda na recuperação de crédito indica maior risco nas carteiras e reforça a necessidade de análise cuidadosa na concessão de empréstimos.
Newsletter
Escolha seus assuntos favoritos e receba em primeira mão as notícias do dia.