Alugar ou comprar imóvel em Curitiba: qual opção vale mais a pena?
A escolha entre alugar e comprar um imóvel em Curitiba depende do orçamento, metas e planejamento financeiro. A decisão deve considerar o valor do aluguel, os juros e a compra exige análise cuidadosa.
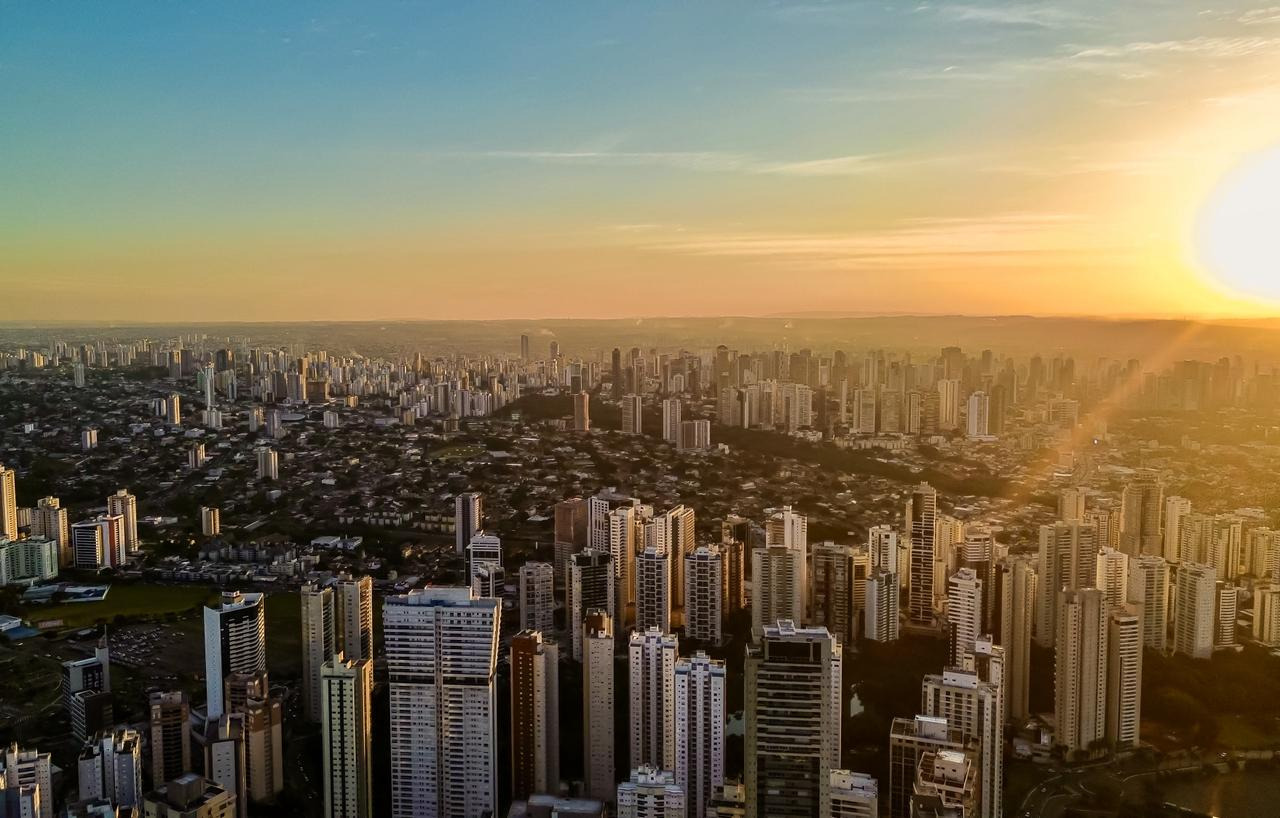
Divulgação
Decidir entre alugar ou comprar um imóvel em Curitiba exige mais do que comparar o valor do aluguel com a parcela de um financiamento. A escolha deve considerar o orçamento mensal, a reserva disponível, os custos de transação, o tempo previsto de permanência no endereço e a necessidade de flexibilidade. Não existe uma alternativa melhor para todos, mas há uma opção mais adequada para cada momento financeiro.
Compare o custo total, não apenas a parcela
No aluguel, o gasto mensal pode incluir o valor do contrato, condomínio, IPTU, seguro-fiança e pequenos reparos. Na compra financiada, entram a entrada, os juros, as parcelas, o ITBI, os emolumentos de cartório e a manutenção integral do imóvel. Por isso, a comparação precisa considerar o custo efetivo das duas modalidades, incluindo despesas que muitas vezes ficam fora da simulação inicial.
Uma planilha com os valores mensais e os desembolsos necessários para iniciar cada modalidade ajuda a revelar a diferença real. Também é importante calcular o custo de oportunidade: o dinheiro usado na entrada poderia render em uma aplicação financeira ou permanecer como reserva de emergência. Esse potencial retorno deve ser comparado com a valorização esperada do imóvel e com os juros do financiamento.
Entrada e reserva exigem planejamento
A compra costuma exigir um capital inicial expressivo. Além da entrada, o comprador precisa prever impostos, documentação, mudança, móveis eeventuais reformas. Comprometer quase toda a reserva nesse processo pode aumentar o risco financeiro caso haja perda de renda ou surgimento de despesas imprevistas.
No aluguel, a necessidade inicial geralmente é menor, pois pode envolver apenas caução, seguro-fiança ou outra garantia prevista em contrato. Essa característica pode ser vantajosa para quem ainda está organizando as finanças, mudando de cidade ou buscando aumentar a reserva antes de assumir uma dívida de longo prazo.
Tempo de permanência muda o resultado
Quanto mais longo for o período no imóvel, maior tende a ser a diluição dos custos de compra e financiamento. Para quem pretende estabelecer residência definitiva em Curitiba, adquirir o imóvel pode oferecer estabilidade e construção patrimonial. Ainda assim, é necessário avaliar se a renda suportará as parcelas mesmo em cenários de aumento de despesas.
Quem espera mudar por causa de trabalho, estudo ou crescimento da família pode encontrar no aluguel uma solução mais prática. A mobilidade evita o tempo e os custos de uma venda, além de permitir ajustar o tipo de moradia conforme mudam as necessidades do household.
Curitiba pede análise detalhada por bairro
Os preços variam bastante entre as regiões da capital paranaense. Além do valor por metro quadrado, devem ser observados deslocamento, oferta de serviços, segurança, transporte, infraestrutura e custos de condomínio. Valores anunciados na internet servem como referência, mas a decisão deve considerar também condições reais de venda, histórico do prédio e documentos do imóvel.
Flexibilidade também faz parte da conta
O aluguel favorece quem valoriza liberdade para mudar rapidamente ou testar diferentes bairros antes de assumir um compromisso maior. A compra, por outro lado, transforma parte da renda em patrimônio, mas traz responsabilidades permanentes e menor liquidez. Ter um imóvel não significa, necessariamente, fazer um investimento seguro, pois o bem pode permanecer desvalorizado ou exigir gastos elevados.
Uma decisão deve considerar diferentes cenários
Antes de assinar um contrato, vale simular o impacto de aumento de juros, perda temporária de renda, despesas de manutenção e possível vacância. A modalidade mais conveniente será aquela que preserve o equilíbrio do orçamento, respeite os objetivos pessoais e não comprometa a capacidade de reagir a imprevistos. Assim, a decisão deixa de ser baseada apenas no desejo de morar em imóvel próprio ou na busca pelo menor custo imediato.
Newsletter
Escolha seus assuntos favoritos e receba em primeira mão as notícias do dia.