O "imposto do pecado" se aproxima e importadores já calculam o impacto no bolso do goiano
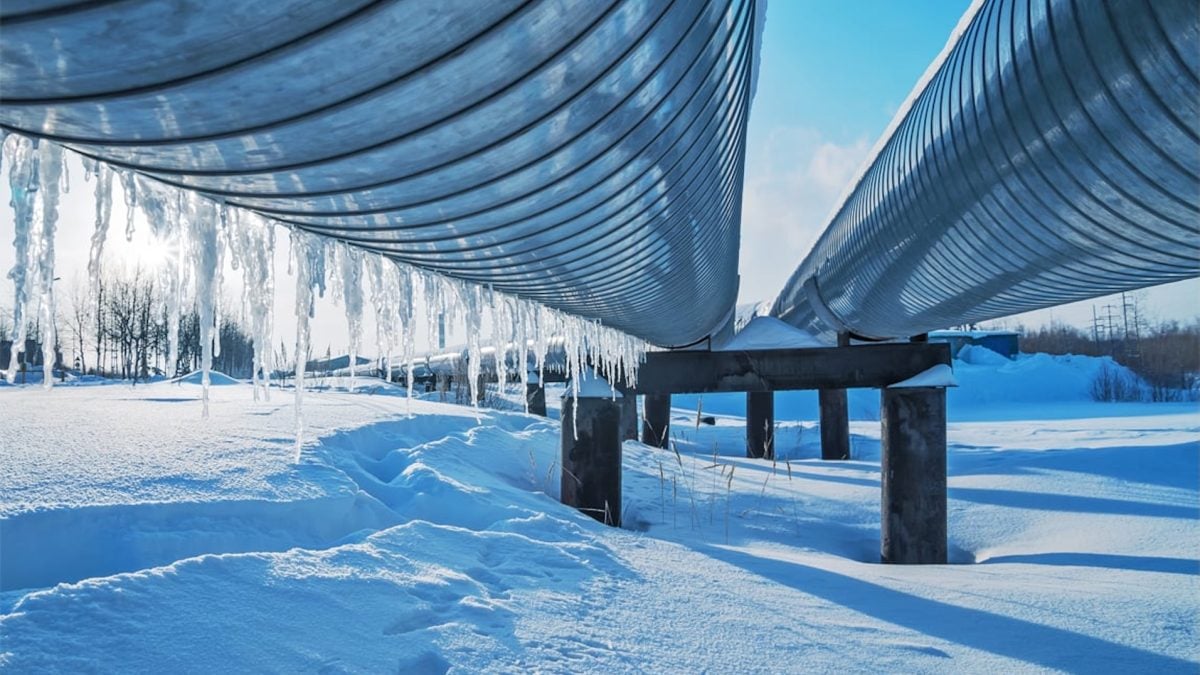
O Imposto Seletivo, apelidado de "imposto do pecado", promete chacoalhar o mercado de importações no Brasil a partir de 2027. Empresas que dependem de produtos importados, desde bebidas a itens de consumo, já correm contra o tempo para planejar a nova tributação que pode elevar custos, redefinir estratégias logísticas e, consequentemente, impactar o preço final para o consumidor goiano.
Divulgação
O cenário econômico brasileiro se prepara para uma mudança significativa com a chegada do Imposto Seletivo, popularmente conhecido como "imposto do pecado", prevista para 2027. Essa nova tributação está acendendo um alerta vermelho para importadores de diversos setores, que se veem na iminência de revisar completamente suas estruturas de custos, estratégias de estoque e contratos logísticos antes mesmo que os produtos cheguem às prateleiras e ao consumidor.
A reforma tributária, que instituiu o Imposto Seletivo (IS), tem como principal objetivo desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A lista de produtos afetados inclui bebidas alcoólicas, bebidas açucaradas, produtos fumígenos e, em discussões recentes, até setores como automotivo e de mineração podem ser incluídos. A incidência do imposto, tanto sobre produtos nacionais quanto importados, promete uma alteração considerável nos custos de aquisição e, por tabela, no preço final para quem compra.
Desafios no planejamento: calcular o impacto financeiro
Para empresas que dependem de importações, a incerteza das alíquotas, ainda indefinidas, gera um cenário de grande complexidade. Especialistas alertam que o planejamento tributário deve se integrar diretamente às decisões comerciais desde as primeiras negociações com fornecedores internacionais. Renan Werneck, sócio-fundador da Interface Business, destaca que a pergunta central para qualquer importador é prática e direta: "Quanto dinheiro será necessário para trazer a mesma carga e por quanto será possível vendê-la?".
Essa equação se torna ainda mais desafiadora com a perspectiva de um aumento nos custos de importação. Tal elevação pode exigir um aporte maior de capital de giro para manter o mesmo volume de mercadorias, levando as empresas a considerar a redução de pedidos ou a renegociação de condições comerciais. O repasse integral desses custos ao consumidor, contudo, encontra seus próprios limites, dado que a concorrência de mercado e a capacidade de compra do cliente final podem reduzir as margens de lucro dos importadores e revendedores.
Mudanças impactam logística e gestão de estoques
A revisão dos volumes de compra não afeta apenas o caixa; ela tem um efeito cascata em toda a operação logística. Pedidos menores, por exemplo, podem levar a uma subutilização de contêineres, elevando o custo de transporte por unidade. Similarmente, mudanças na frequência dos embarques exigem ajustes minuciosos nos contratos de transporte e na dinâmica de reposição dos estoques, gerando uma série de desafios operacionais que variam conforme a especificidade de cada negócio.
A tentação de antecipar compras para escapar de uma futura tributação mais elevada também vem com uma série de riscos. Essa estratégia pode inflar os gastos com armazenagem, criar uma demanda extra por financiamento e prender capital de giro que poderia ser utilizado em outras áreas. Para produtos com validade limitada, o tempo adicional em estoque adiciona uma camada extra de preocupação, pois um planejamento inadequado pode resultar em perdas financeiras significativas e mercadorias invendáveis.
A complexidade da transição exige que as empresas comparem suas operações de forma detalhada, isolando o impacto da nova tributação de outras variações de custo no comércio exterior. Isso significa analisar o desembolso total, o custo por unidade, a necessidade de financiamento e a margem de lucro, sem tratar alíquotas hipotéticas como valores já concretizados. O objetivo final é garantir que as decisões sobre compras, estoques e preços sejam tomadas antes do embarque, evitando que os custos inesperados comprometam o fluxo de caixa.
Setores afetados pressionam por definição das alíquotas
Diante desse cenário de incertezas, os setores que serão diretamente impactados pelo Imposto Seletivo já se articulam e formam uma frente de pressão contra a demora na definição das alíquotas. Associações representando a indústria de bebidas alcoólicas e não alcoólicas, produtos de fumo, automotivo e mineração, por exemplo, demonstram grande preocupação com a falta de clareza, que inviabiliza um planejamento estratégico eficaz para 2027.
Advogados tributaristas como Vitor Guerra Grecco, do Henneberg Ferreira Marques Advogados, apontam que esses setores não questionam a inclusão no IS, mas sim a hesitação do Ministério da Fazenda em detalhar as taxas aplicáveis. O governo, por sua vez, já sinalizou que a definição das alíquotas será postergada para depois das eleições, uma estratégia que visa evitar a politização do tema, mas que prolonga a angústia e a necessidade de adaptação das empresas.
Newsletter
Escolha seus assuntos favoritos e receba em primeira mão as notícias do dia.