Eleições acirram debate e aumentam incertezas sobre o futuro da reforma tributária
A aproximação do segundo turno das eleições tem intensificado a polarização sobre a reforma tributária no Brasil. Enquanto o governo adia decisões cruciais para o pós-eleição, propostas de revisão por parte de candidatos elevam a insegurança para empresas e o setor produtivo, que aguardam clareza sobre as regras que entrarão em vigor em 2027.
Divulgação
A aguardada reforma tributária, que promete reestruturar a forma como impostos sobre o consumo são cobrados no Brasil, enfrenta um período de crescente incerteza à medida que o segundo turno das eleições se aproxima. O embate político não apenas adia decisões governamentais cruciais, mas também introduz propostas de revisão que podem alterar significativamente o modelo aprovado. Esse cenário de indefinição gera apreensão no setor produtivo, que busca clareza para o planejamento financeiro e operacional que se desenrola nos próximos anos.
Propostas de revisão agitam o cenário
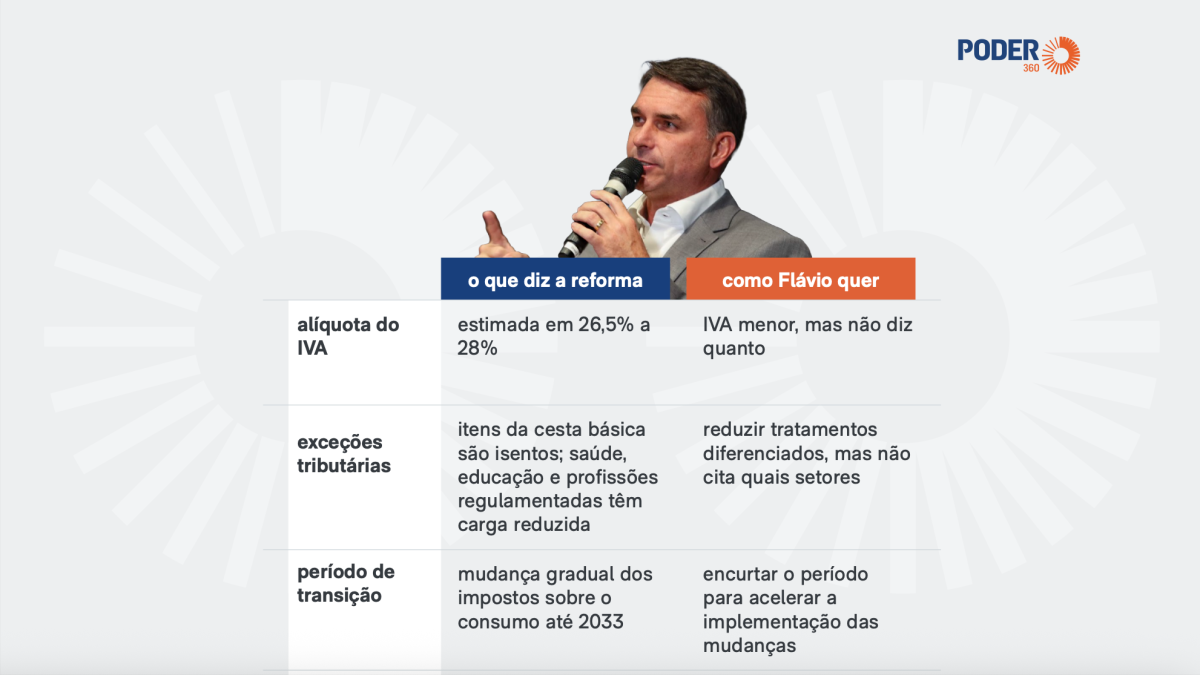
Entre os principais pontos de discórdia está a postura do senador Flávio Bolsonaro (PL-RJ), que defende uma série de alterações na reforma tributária já aprovada. Em meio à campanha, o coordenador-geral de campanha de Rogério Marinho (PL) já ventilou a possibilidade de suspender a implementação do novo sistema por um ano, sugerindo uma ampla revisão. Os pontos de interesse para mudança incluem a alíquota do Imposto sobre Valor Agregado (IVA), o período de transição, os benefícios fiscais concedidos a setores específicos, o mecanismo de split payment, o imposto seletivo e os custos dos fundos criados pela reforma. Contudo, as propostas apresentadas ainda carecem de detalhes sobre as alternativas para compensar, por exemplo, uma eventual redução da alíquota do IVA ou quais benefícios fiscais seriam de fato eliminados, o que adiciona uma camada extra de questionamento.
Setor produtivo em compasso de espera
As indefinições políticas impactam diretamente o planejamento das empresas. Segundo a advogada tributarista Itana Moreira, as dúvidas sobre a implementação da reforma já existiam, mas a intensa disputa eleitoral ampliou a preocupação do empresariado com as regras que deverão valer a partir de 2027. O governo, por sua vez, ainda não definiu as alíquotas da Contribuição sobre Bens e Serviços (CBS) e do Imposto Seletivo, enquanto a pauta de revisão dos opositores inclui a retirada do split payment do sistema. Essa combinação de aspectos regulatórios pendentes e propostas de mudança substantiva dificulta o planejamento tributário e financeiro, gerando um ambiente de cautela. Embora o novo modelo esteja em fase de testes, o setor produtivo ainda não possui total transparência sobre as obrigações que surgirão em janeiro de 2027, e a espera por uma definição política pode aumentar os riscos operacionais.
Caminhos para a mudança e os desafios no Congresso
Apesar da ansiedade do mercado e das propostas de campanha, a alteração da estrutura da reforma tributária não é um caminho simples. A maior parte do novo sistema foi estabelecida constitucionalmente. Isso significa que um eventual adiamento geral da entrada em vigor da CBS, por exemplo, exigiria uma Emenda Constitucional, demandando aprovação em dois turnos na Câmara dos Deputados e no Senado, com um quórum qualificado de três quintos dos votos em cada Casa. Modificações em mecanismos como o split payment também demandariam uma nova lei complementar. Tais processos legislativos reforçam que, embora as indefinições atuais causem angústia e dificultem o planejamento, a implementação do novo modelo de tributação do consumo já está em andando e as mudanças ou flexibilizações de cronograma não dependem exclusivamente da vontade do presidente eleito, mas de um amplo debate e consenso no Congresso Nacional.
Entenda a reforma tributária e seus objetivos
A reforma tributária aprovada visa simplificar e unificar a cobrança de impostos sobre o consumo no Brasil, substituindo gradualmente tributos como PIS, Cofins, IPI, ICMS e ISS por um novo modelo baseado na CBS e no Imposto Seletivo, que incidirá sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A implementação será gradual, com previsão de conclusão em 2033, e inclui tratamentos diferenciados, como alíquotas reduzidas para certos setores e isenção para itens da cesta básica. Além disso, foram criados dois fundos: o Fundo Nacional de Desenvolvimento Regional (FNDR), para financiar iniciativas de desenvolvimento, e o Fundo de Compensação de Benefícios Regionais (FCBR), para compensar beneficiários de incentivos fiscais durante a transição. O split payment, mecanismo que separa automaticamente o valor dos impostos do pagamento de uma compra, enviando a parcela tributária diretamente ao governo para combater a sonegação, também é parte integrante da nova estrutura.
Newsletter
Escolha seus assuntos favoritos e receba em primeira mão as notícias do dia.