Inadimplência no crédito rural atinge novo recorde e alerta para futuras safras
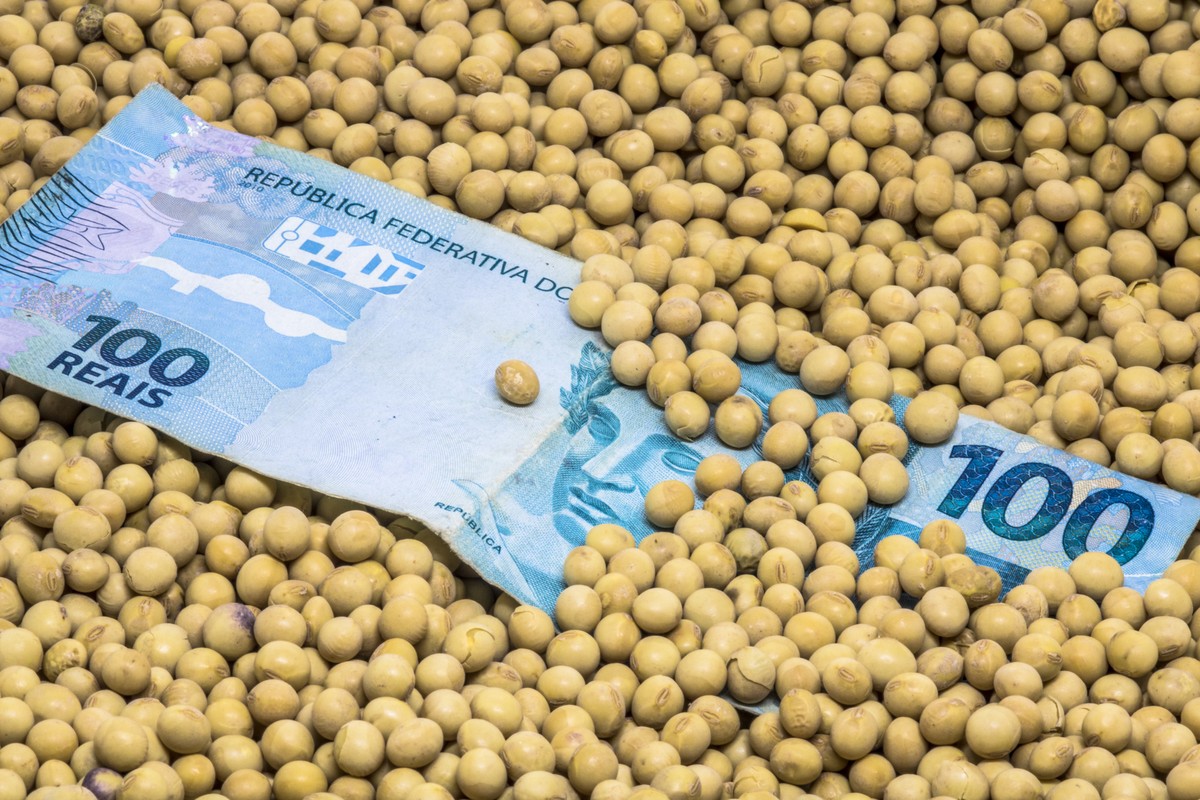
A inadimplência no crédito rural para produtores pessoas físicas alcançou um novo patamar histórico em agosto, chegando a 9,7% da carteira total e preocupando o setor. O cenário de endividamento e dificuldades financeiras no campo, que se intensificou nos últimos anos, já impacta a concessão de novos financiamentos e levanta alertas sobre o plantio das próximas safras, como a de 2026/27.
Divulgação
O agronegócio brasileiro enfrenta um momento de cautela, com a inadimplência no crédito rural atingindo marcas históricas preocupantes. Para as pessoas físicas, que representam a maior parte dos produtores, o índice de calotes alcançou 9,7% da carteira total de recursos direcionados em agosto. Esse patamar é um sinal de alerta e reflete uma deterioração expressiva, crescendo quase dez vezes em apenas três anos, visto que no mesmo período de 2023 o índice era de apenas 1%.
Os dados mais recentes confirmam um cenário de aperto financeiro persistente no campo, sem sinais de trégua. A elevação contínua nas operações de financiamentos rurais com atrasos superiores a 90 dias tem sido uma constante nos últimos anos. Em julho, a inadimplência para pessoas físicas já havia chegado à então inédita marca de 8,8%, que foi superada pelo recorde de agosto. No que diz respeito às pessoas jurídicas, o índice de calotes também mostra uma alta preocupante, alcançando 1% — o maior percentual desde outubro de 2020, quando chegou a 5,8%.
Dificuldades Financeiras e Impacto nas Safras Futuras
Para especialistas do setor, os números refletem uma realidade de grandes dificuldades financeiras, endividamento crescente e falta de liquidez que tem assolado o campo desde 2025. O ambiente de negócios para os produtores rurais, segundo as análises, permanecerá desafiador e pode gerar consequências severas para as próximas safras, especialmente a de 2026/27, cujo plantio já está em andamento. A esperança de que ações como a renegociação de dívidas pudessem aliviar a situação no curto prazo tem se mostrado limitada, não conseguindo mudar o panorama de forma substancial.
O impacto dessa crescente inadimplência se estende diretamente à concessão de novos financiamentos para os produtores. As instituições financeiras têm adotado uma postura de "mais cautela", tornando o acesso ao crédito mais restrito. Lideranças do agronegócio afirmam que o ritmo de contratação das tradicionais linhas do crédito rural é o mais lento dos últimos cinco anos. Consequentemente, a área financiada pelo Plano Safra tem apresentado regressão, e há críticas veementes sobre as dificuldades enfrentadas pelos produtores para acessar os mecanismos de renegociação de dívidas previstos em medidas como a MP 1.376/2026.
Produtores Priorizam Insumos em Meio à Crise
Diante do aperto financeiro, muitos produtores estão fazendo escolhas difíceis. Uma tendência observada é a de produtores que optam por não honrar seus pagamentos aos bancos, direcionando o dinheiro da venda de safras passadas para a compra de insumos essenciais à nova safra. Essa estratégia, embora garanta a continuidade da produção, eleva o risco e prolonga o ciclo de endividamento. A expectativa é que o mercado leve um tempo considerável para se estabilizar, dada a complexidade do cenário atual. Mesmo com as restrições de crédito, o volume de compras de insumos e negociações tem se mantido, em parte devido ao recorde de produção e ao crescimento de cerca de 1,4% na área plantada na safra 2026/27.
Aprofundando os Números da Inadimplência
A deterioração da inadimplência das pessoas físicas em agosto foi sentida tanto nas operações com taxas de mercado quanto nos financiamentos com juros controlados. No primeiro caso, o índice saltou de 15,6% para 17,6%, marcando o maior valor de toda a série histórica monitorada desde 2011. Nos empréstimos com tarifas reguladas, a alta foi de 3,7% para 3,8%, também um percentual recorde. Para as pessoas jurídicas, embora em patamares menores, a inadimplência segue a mesma tendência, sendo mais expressiva nas operações com taxas de mercado, com 1,2%, e 0,4% nos financiamentos com tarifas controladas.
O saldo atual da carteira de crédito rural com recursos direcionados para pessoas físicas totalizou R$ 557,7 bilhões em agosto. Para as pessoas jurídicas, esse saldo atingiu R$ 127,1 bilhões. Curiosamente, enquanto os juros médios cobrados de produtores pessoas jurídicas apresentaram uma leve queda de 12% em julho para 11,6% ao ano em agosto, para as pessoas físicas a taxa se manteve estável em 11,1% ao ano. Esse panorama reforça a urgência de medidas eficazes para reequilibrar as finanças no campo e assegurar a sustentabilidade do agronegócio.
Newsletter
Escolha seus assuntos favoritos e receba em primeira mão as notícias do dia.